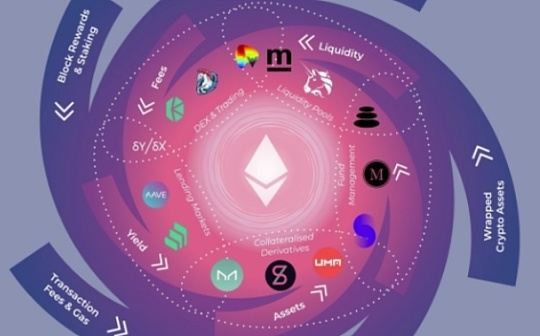
加密币本质上是一类依托区块链或类似分布式账本技术发行、流转的数字资产。它不等同于银行账户里的电子余额,也不是把纸币简单电子化,而是通过密码学、网络共识和程序规则记录所有权与交易。传统支付往往需要银行或平台确认谁有多少钱,加密币则把这套账本分散到多个网络节点中,由参与者共同维护。比特币、以太坊上的eth,以及各种代币,都属于这一大类,但它们的设计目标、运行机制和风险并不相同。
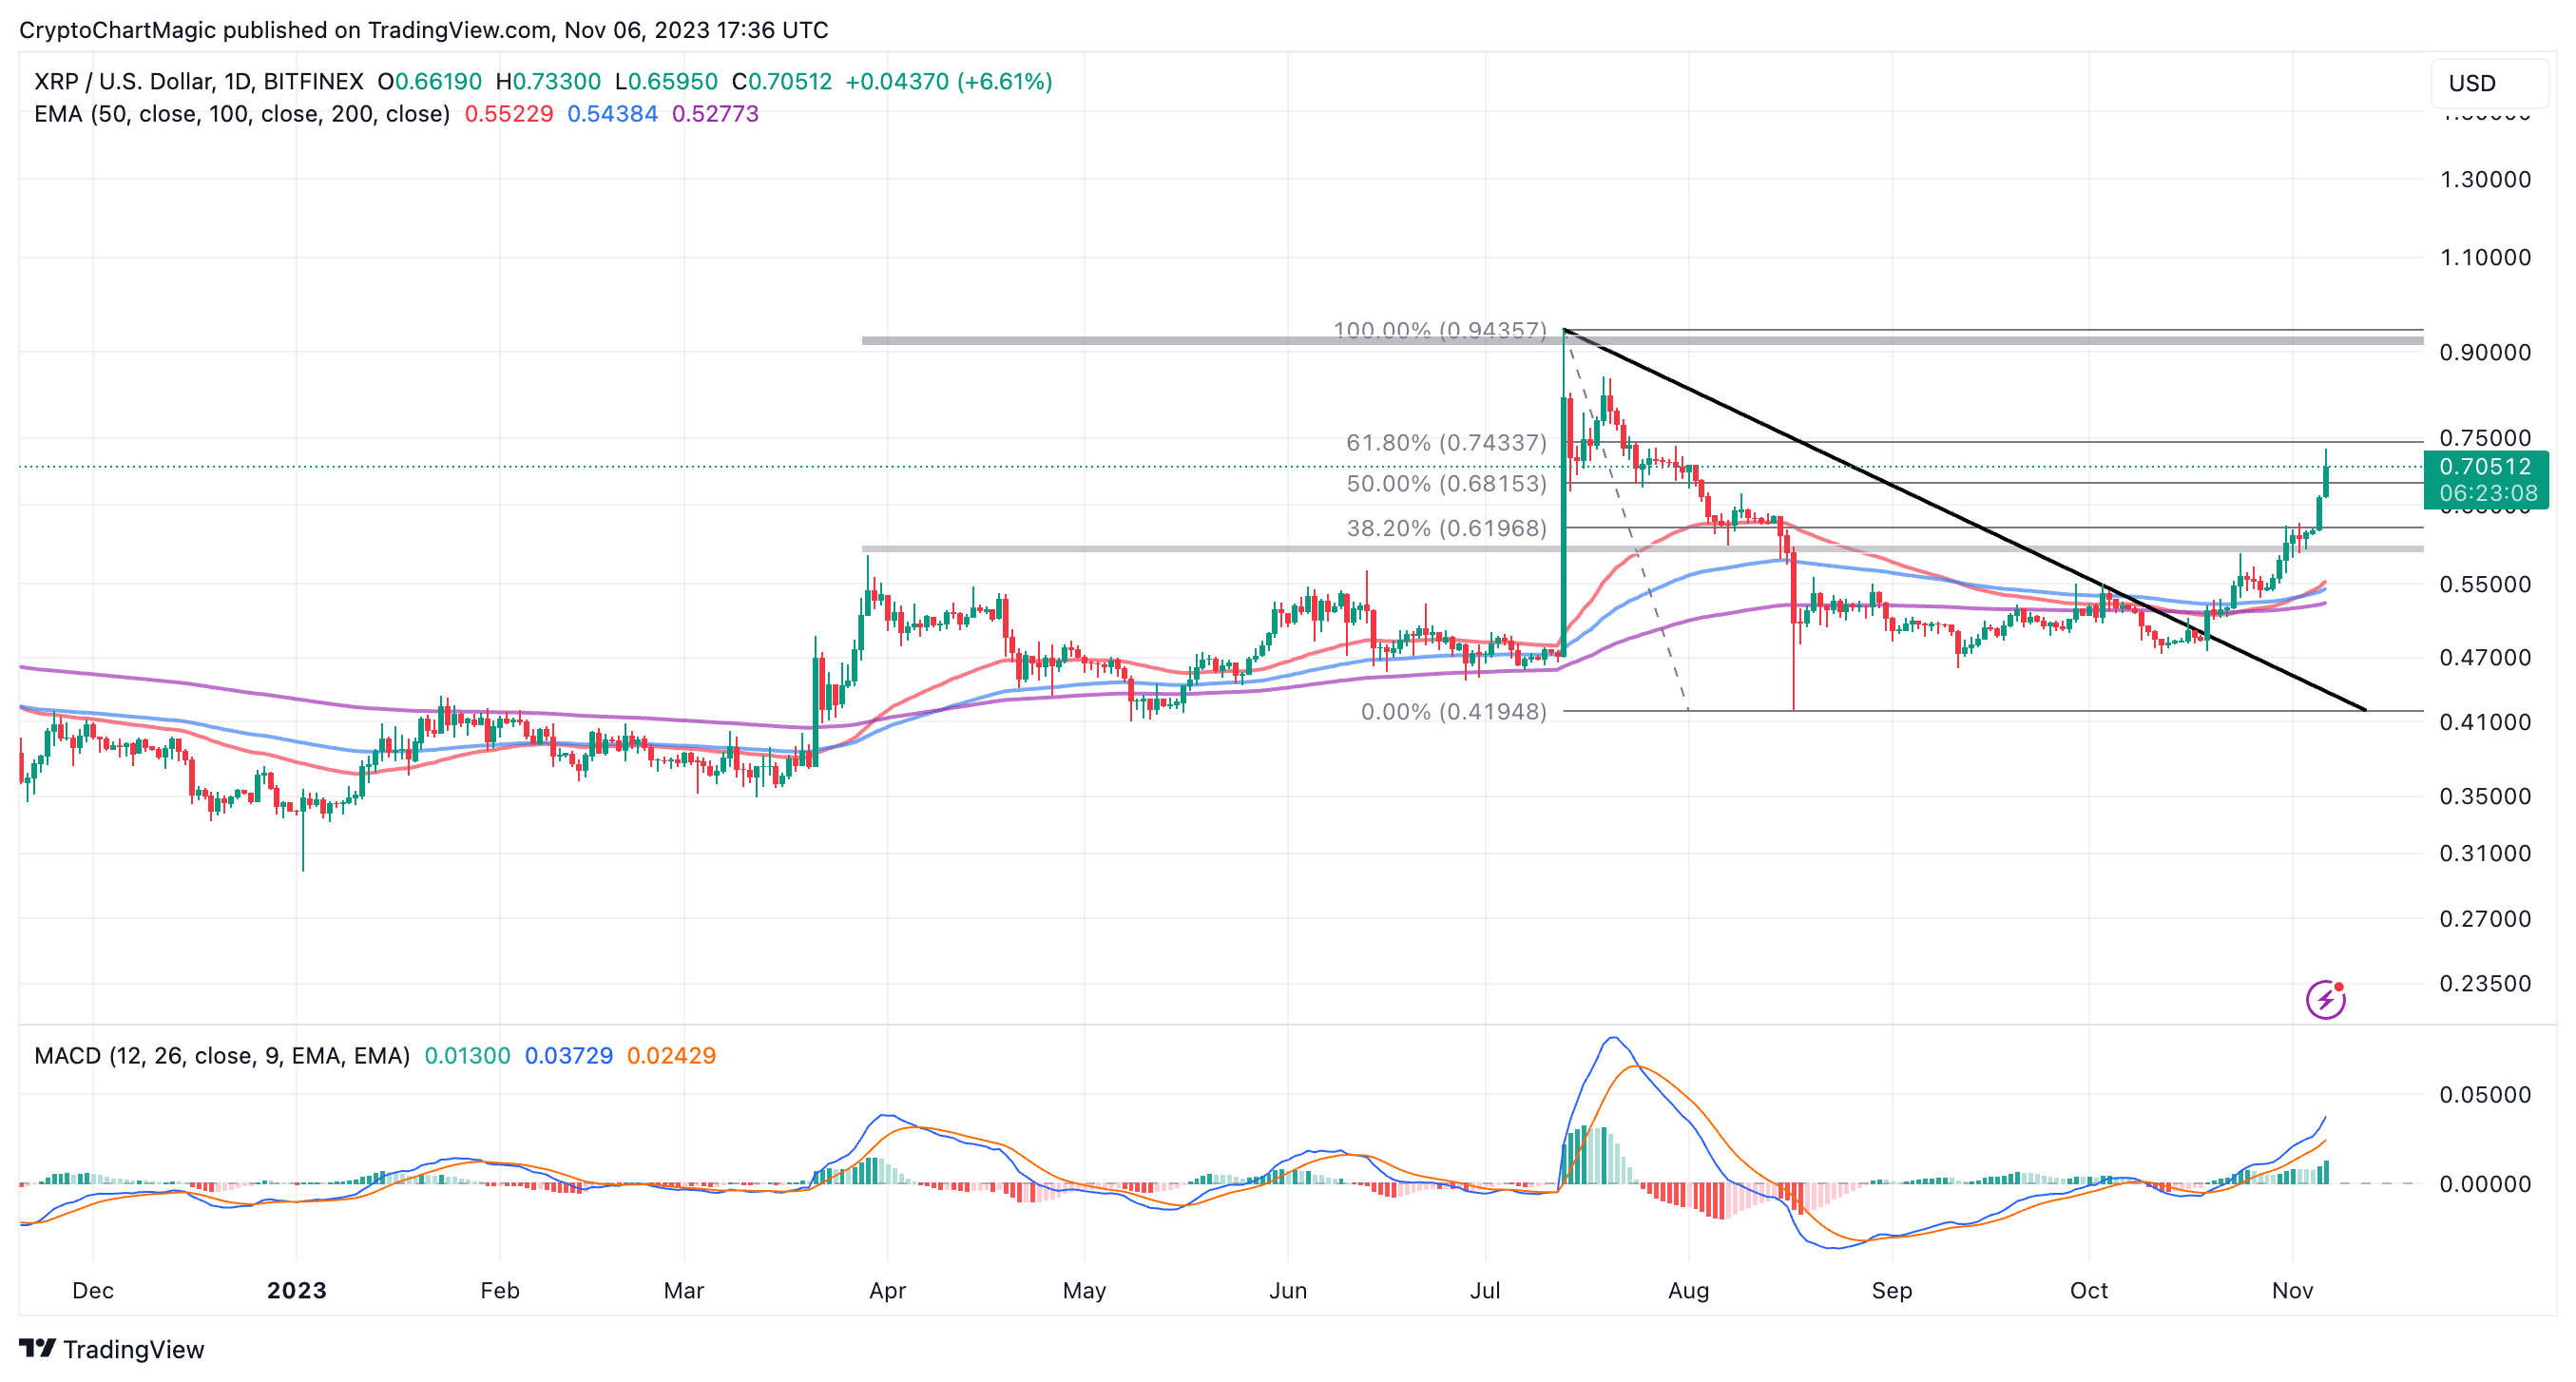
比特币是最典型的加密货币案例。其核心思路,是让用户在没有传统金融中介的情况下完成点对点转账,并用数字签名证明交易由资产控制者发起,再通过区块链和共识机制解决同一笔钱被重复花费的问题。比特币网络采用工作量证明,交易被打包进区块后不断连接成链,篡改历史记录需要付出极高的计算成本。这里的加密重点并不是隐藏所有信息,而是保护账户控制权、验证签名和维护账本完整性;链上地址与交易通常可被查看,但地址背后的真实身份未必直接显示。

加密币市场并不只有比特币。以太坊更像一套可编程的区块链基础设施,ETH既是网络中的原生资产,也是支付交易手续费、执行程序和参与网络验证的重要工具。开发者可以把智能合约部署到链上,让代码按照预设条件自动运行,由此形成去中心化交易、借贷、游戏、数字收藏品等应用。基于这些网络发行的代币,可能代表投票权、使用权、积分、治理权,也可能只是围绕某个叙事形成的投机标的;稳定币则试图维持相对稳定的计价单位。名称相近,并不代表价值来源相同,判断一个项目不能只看币价和社交媒体热度。
普通人接触加密币,通常会经过交易所、钱包和链上转账三个环节。交易所账户更像平台里的托管账户,用户登录靠密码和验证机制;自托管钱包则由私钥或助记词控制,钱包本身并不装着一枚枚硬币,真正记录资产的是区块链,钱包负责生成地址、签署交易和管理密钥。助记词一旦泄露,别人可能直接控制相关资产;私钥或助记词丢失,也可能永久失去访问权。链上转账一旦确认,通常没有银行式撤回按钮,填错地址、签错合约或误入钓鱼网站,追回难度极高。
理解加密币,不能只盯着暴涨故事。价格波动、流动性不足、交易平台经营风险、智能合约漏洞、黑客攻击和项目方失信,都可能让数字资产快速缩水,杠杆交易还会把小幅波动放大成强制平仓。所谓稳赚保本内部消息带你翻倍,往往是高危信号,社交平台私聊、恋爱关系、冒充机构要求转币,也常被用于诈骗。更稳妥的认知是:加密币是一套新的资产与网络协作工具,不是自动生钱的机器。看懂技术、确认资金去向、保护私钥,把风险控制放在收益想象之前,才是进入币圈后最有价值的第一课。