USDT发行方核心盈利来源是储备资产的投资收益,一级市场铸币赎回手续费、多元化资产增值、抵押放贷收益构成辅助收入,链上普通用户转账并不会给项目方创造利润,这套商业模式也是USDT能够长期占据稳定币龙头地位的关键。很多投资者存在认知误区,误以为日常钱包转账、交易所买卖USDT会让发行方持续获利,实际上泰达公司很早就确定链上转账零手续费策略,以此扩大市场普及度,所有散户二级市场的交易行为,和发行商收益没有直接关联。
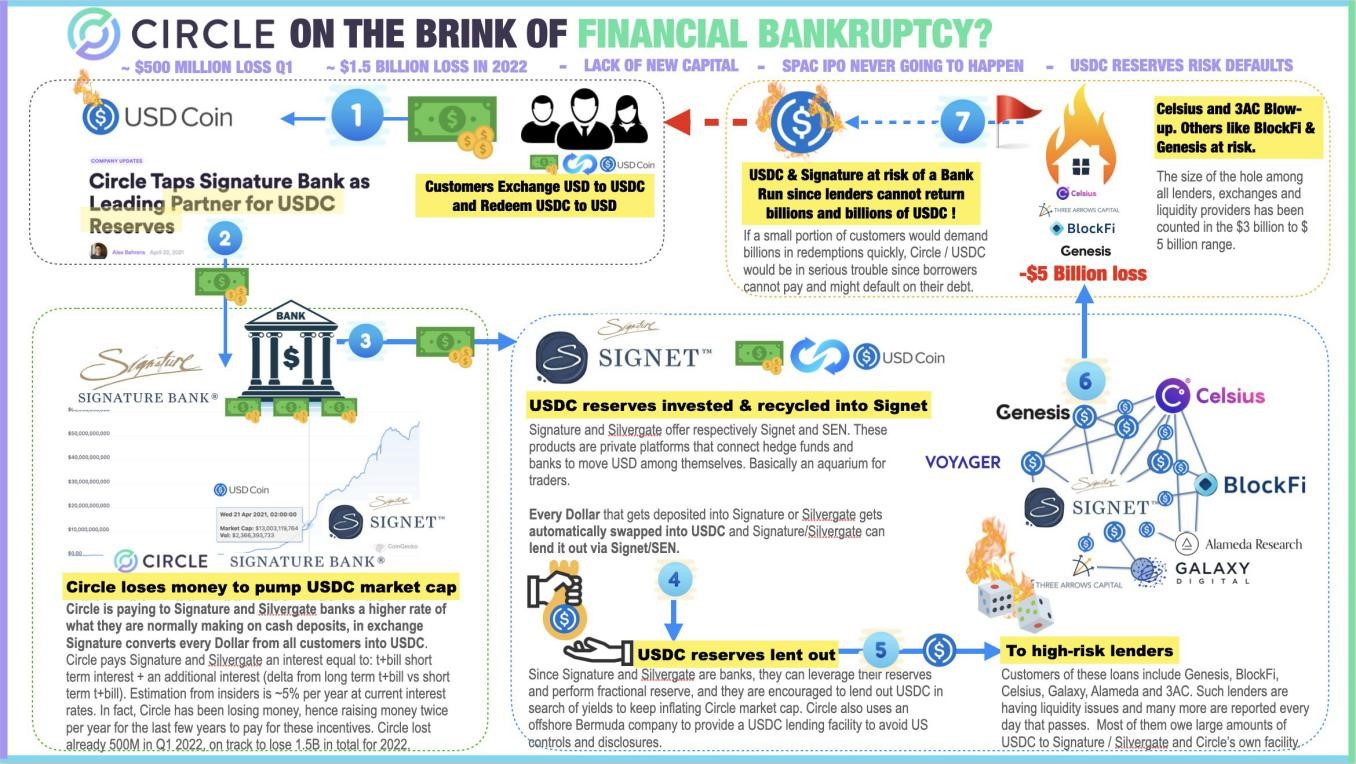
储备资产利息是最核心的收入支柱。用户将美元转入泰达账户,平台铸造等额USDT流入市场,这些沉淀的资金不会闲置,大部分资金配置短期美国国债、逆回购产品、货币市场基金等低波动资产。持有USDT的普通用户无法获得任何利息,储备资产产生的利息全部归发行方所有。流通的USDT总量规模越大,可用于投资的储备资金体量越高,利息收入就越可观,这也是每当币圈行情回暖、USDT增发阶段,发行方利润随之走高的根本原因。为平衡流动性与收益,泰达会搭配不同期限的固收产品,保证出现大规模赎回时,可以快速变现资产兑付资金。
一级市场铸币赎回手续费与多元化资产投资,组成第二梯队收益。泰达只面向机构大客户开放直接铸币与赎回通道,设置十万美元的最低交易门槛,并且收取固定比例手续费,同时收取账户认证费用,普通散户无法参与该渠道。除此之外,储备组合内还配置黄金、少量加密资产,资产价格上涨带来浮盈会进一步增厚利润。同时发行方依托储备资金开展有担保抵押贷款业务,向机构提供资金收取贷款利息,进一步拓宽收入渠道,多元资产配置也可以对冲单纯依靠国债收益带来的盈利波动。

这套盈利模式背后同样暗藏不确定性。稳定币的盈利高度依赖市场对USDT的需求,一旦加密市场长期低迷,大量用户赎回USDT,流通总量持续缩减,储备规模下滑,利息收入就会明显收缩。另外各国针对稳定币的监管政策持续收紧,储备资产的透明度、资产合规性都会持续受到市场监督。如果储备资产结构调整、或是出现资产减值,会直接压缩利润空间,极端情况下还会影响市场对于USDT锚定美元信心,投资者需要分清USDT作为交易工具的属性,不要混淆用户获利渠道与发行方盈利逻辑。